El restaurante está cambiando: seis transformaciones que están redefiniendo cómo salimos a comer
El Observatorio GeoGastronómica presenta GEO TRENDS sobre tendencias en restauración.
Índice
GEO TRENDS 01 · Observatorio GeoGastronómica
6 transformaciones analizadas · Fuentes independientes · Evidencia, extensión, persistencia e impacto · Ver metodología completa →
Las reglas del restaurante están cambiando
Costes más altos, dificultades para encontrar personal y un consumidor que administra con mayor cuidado su tiempo y su dinero están alterando el funcionamiento de los restaurantes. GEO TRENDS identifica seis cambios que empiezan a modificar horarios, cartas, formatos, bebidas y hasta la forma de gestionar el negocio.
Este informe inaugura GEO TRENDS, la línea del Observatorio GeoGastronómica dedicada a detectar y analizar tendencias emergentes en gastronomía, viajes, consumo y territorio. Su objetivo es identificar cambios que empiezan a adquirir suficiente consistencia como para modificar comportamientos, modelos de negocio o formas de relacionarnos con los lugares y con la comida. Esta primera entrega pone el foco en la restauración.
Durante años, buena parte de la conversación sobre el futuro del restaurante estuvo dominada por lo que ocurría en el plato: nuevas técnicas, ingredientes, cocinas emergentes, fermentaciones, fuego, producto local. Pero algunos de los cambios más importantes que atraviesan hoy la restauración suceden lejos de la mesa. Están en los horarios que dejan de ofrecerse, en las cartas que se acortan, en el cliente que entra solo, en quien quiere comer seis pases en lugar de catorce, en quien pide un maridaje sin alcohol o en un programa que calcula costes mientras la cocina prepara el servicio.
El escenario económico ayuda a entenderlo. En los cinco grandes mercados europeos —España, Francia, Italia, Alemania y Reino Unido— el gasto en restauración se encuentra por encima de los niveles anteriores a la pandemia, pero las visitas todavía están por debajo. El consumidor continúa saliendo a comer, aunque selecciona más cuándo hacerlo, cuánto gastar y qué espera recibir a cambio. El resultado es un mercado cada vez más fragmentado, donde conviven la búsqueda de valor, la conveniencia, la experiencia y nuevas formas de utilizar los establecimientos.
Al otro lado de la mesa está el restaurador. Falta personal, aumentan determinados costes y mantener abierta una cocina durante todos los servicios posibles ya no siempre es la estrategia más rentable. El restaurante se encuentra así entre dos fuerzas aparentemente contradictorias: necesita simplificarse por dentro y ofrecer más posibilidades por fuera. De esa tensión emergen seis transformaciones que empiezan a dibujar otra manera de salir a comer.
1. Abrir menos, simplificar más
Abrir todos los días, cubrir comida y cena y mantener una carta extensa fueron durante décadas señales de fortaleza. Ahora pueden convertirse también en una fuente de ineficiencia. El Kitchen Barometer 2026, elaborado con operadores de Francia, Alemania, Reino Unido, Japón y Estados Unidos, muestra la magnitud del problema: entre los establecimientos afectados por la falta de profesionales cualificados, un 34% reconoce haber limitado servicios y un 23% haber reducido los horarios de apertura. La escasez de personal provoca además mayores cargas de trabajo, horas extraordinarias y tiempos de espera más largos.
El efecto comienza a apreciarse en decisiones muy concretas: restaurantes que eliminan determinados mediodías, concentran las cenas, cierran los días menos rentables o simplifican la oferta para poder trabajar con equipos más reducidos. La carta también entra en esa ecuación: menos referencias pueden significar compras más controladas, menor desperdicio, procesos más sencillos y una mise en place manejable.
No existe todavía evidencia suficiente para afirmar que las cartas se estén acortando de manera generalizada en toda Europa. Sí la hay para sostener algo más importante: los costes y la disponibilidad de personal están modificando la estructura del servicio. El horario deja de ser una mera decisión comercial y empieza a formar parte de la estrategia de rentabilidad. Abrir más horas ya no garantiza necesariamente un mejor negocio.
2. La alta cocina pierde rigidez
Durante dos décadas, el menú degustación se convirtió en una de las expresiones dominantes de la alta cocina contemporánea. El cocinero elegía la secuencia, la duración y el relato; el comensal aceptaba entrar en ese recorrido. El formato continúa plenamente vigente, pero empieza a convivir con una demanda diferente: clientes que quieren decidir cuánto comen, cuánto tiempo permanecen y cuánto están dispuestos a gastar.
En España, cocineros como Susi Díaz, Ramón Freixa, Miguel Vidal, Carito Lourenço o Germán Carrizo han defendido durante este año fórmulas que combinan carta y degustación, recorridos más breves o distintas maneras de aproximarse a una misma cocina. Al mismo tiempo, chefs como Joan Roca o los hermanos Padrón siguen reivindicando el menú degustación como la mejor forma de expresar determinados proyectos. Precisamente esa convivencia es lo relevante: el cambio no consiste en la desaparición del menú degustación, sino en la pérdida de su condición de formato casi obligatorio para expresar prestigio gastronómico.
La misma flexibilización aparece en los proyectos paralelos de cocineros reconocidos. Michelin ha incorporado en España propuestas como Bina Bar, del chef Juanlu Fernández, Surco, de Carlos Casillas, o La Oficina, de Carito Lourenço y Germán Carrizo, todos ellos conceptos deliberadamente más informales que sus restaurantes gastronómicos.
La bistronomía lleva años entre nosotros. Lo que ahora resulta significativo es la multiplicación de formatos dentro de una misma trayectoria profesional: gastronómico, taberna, bar, casa de comidas, carta, menú corto o recorrido largo. La alta cocina ya no necesita hablar siempre con la misma voz.
3. Comer solo, antes y de maneras diferentes
El restaurante tradicional se organizó durante décadas alrededor de dos grandes momentos —comida y cena— y de mesas ocupadas por parejas, familias o grupos. Esa estructura empieza a quedarse pequeña para describir cómo usamos hoy la restauración.
En los cinco principales mercados europeos, el 15,6% de las visitas a restaurantes de servicio completo corresponde ya a personas que comen solas; en 2016 eran el 9,4%. Los datos más recientes de Circana, compañía internacional especializada en análisis de mercado y comportamiento del consumidor, apuntan además a que casi seis de cada diez ocasiones de foodservice reúnen únicamente a una o dos personas.
En España, AECOC —la Asociación de Fabricantes y Distribuidores, una de las principales organizaciones empresariales vinculadas al consumo y la distribución— identifica el consumo individual como una de las palancas que están transformando el canal de hoteles, restaurantes y cafeterías, y lo vincula a los modelos laborales híbridos y a horarios cada vez más fragmentados.


También detecta un consumidor más diurno y funcional y un take away que representa ya cerca de uno de cada cinco euros consumidos fuera del establecimiento.
La consecuencia va bastante más allá de colocar una mesa para uno. Cambian los tamaños de las raciones, gana sentido la barra, aparecen consumos entre horas, aumenta la importancia del desayuno, el aperitivo o la tarde y se diluye la frontera entre una comida formal y una parada de cuarenta minutos. El restaurante empieza a organizarse alrededor de ocasiones de consumo, no exclusivamente alrededor de los servicios clásicos de comida y cena.
4. La nueva arquitectura del valor
La inflación ha devuelto una palabra al centro del negocio: valor. Pero valor y precio bajo no son necesariamente sinónimos. El consumidor puede estar dispuesto a pagar más por una experiencia que considera relevante y, al mismo tiempo, exigir mayor capacidad de elección cuando necesita controlar gasto, cantidad o tiempo.
El menú del día español ofrece una fotografía extraordinaria de esa adaptación. Su precio medio ha alcanzado los 14,70 euros en 2026, un 3,5% más que el año anterior, pero casi la mitad de los establecimientos que lo ofrecen —el 47,1%— incorpora ya la posibilidad de pedir medio menú. La fórmula tradicional permanece mientras se vuelve más flexible.
En el extremo gastronómico encontramos un movimiento parecido: restaurantes que permiten optar entre distintos recorridos, carta y degustación o experiencias de diferente duración. Lo que une fenómenos aparentemente tan alejados como el medio menú y un degustación abreviado es la posibilidad de administrar la experiencia.
El comensal quiere decidir cuánto come, cuánto gasta y cuánto tiempo dedica al restaurante. Y esa elección empieza a formar parte de la percepción de valor. Un restaurante puede seguir siendo caro y, sin embargo, ofrecer más libertad; otro puede mantener su menú económico y permitir una versión más pequeña. La cuestión ya no es únicamente cuánto cuesta salir a comer, sino qué margen de decisión obtenemos a cambio.
5. La carta líquida deja de ser territorio exclusivo del alcohol
Otra transformación se está produciendo dentro de la copa. En Europa, el 30% de los consumidores declara elegir opciones sin alcohol o de baja graduación cuando consume fuera de casa. La empresa internacional de investigación de mercados y análisis del comportamiento del consumidor, NielsenIQ, relaciona esta evolución con una moderación creciente y con cambios en los momentos del día en los que se bebe.
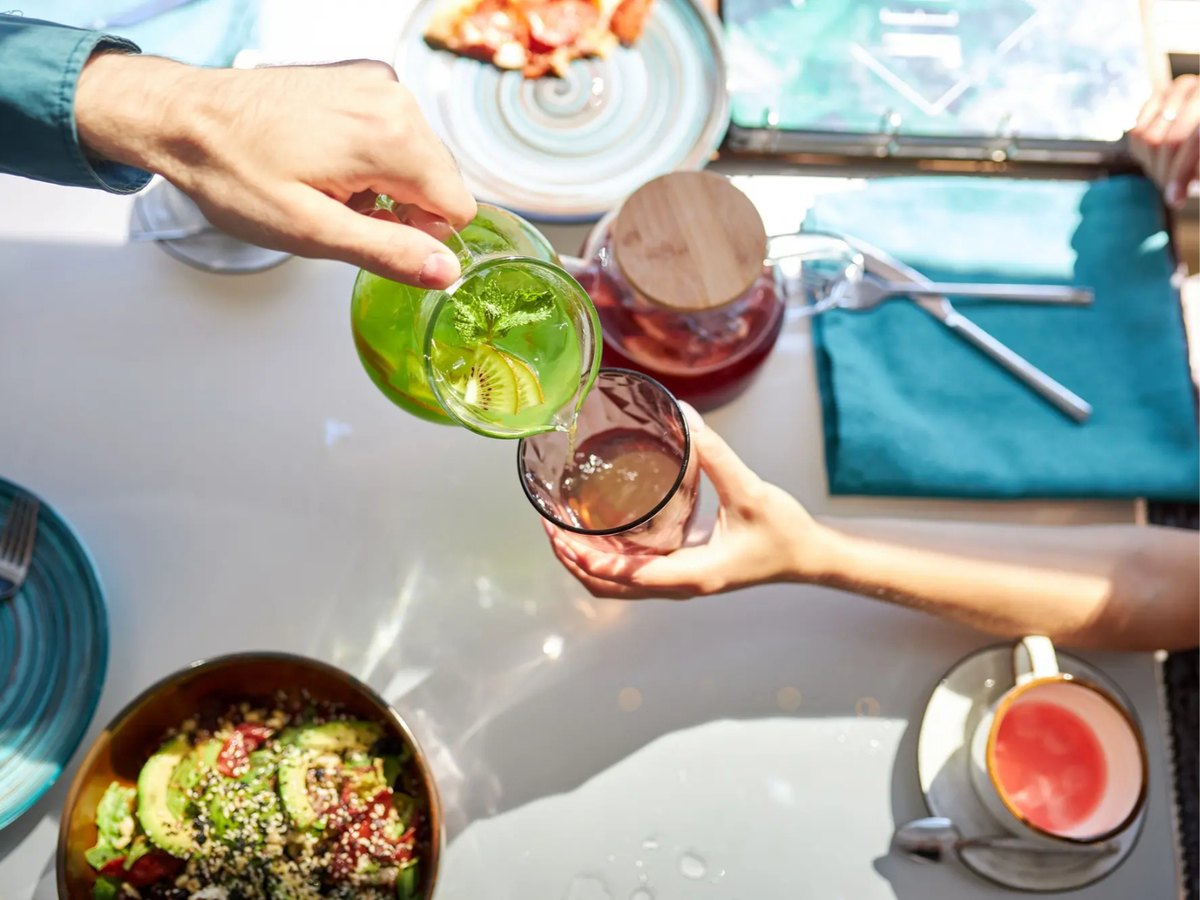
Reducir el fenómeno al auge del 0,0 sería quedarse corto. Restaurantes gastronómicos están empezando a tratar las bebidas sin alcohol con la misma ambición que durante años reservaron al vino. Mont Bar, en Barcelona, ha desarrollado un recorrido de diez bebidas elaboradas con frutas, tés, vegetales y fermentaciones, concebido como una narrativa paralela al menú.
El movimiento abre además espacio a kombuchas, fermentados, infusiones, café de especialidad, bebidas funcionales y nuevas formas de maridaje. La sofisticación líquida del restaurante estuvo durante décadas estrechamente vinculada al vino, los destilados y la coctelería. Ese territorio empieza a ensancharse.
La transformación, por tanto, no consiste simplemente en beber menos. Estamos empezando a beber de otra manera.
6. La tecnología sale del escaparate y entra en la operación
La primera digitalización de la restauración fue visible: páginas web, redes sociales, códigos QR, reservas online, plataformas de reparto. La siguiente está ocurriendo en zonas que el comensal apenas percibe.
El último estudio de SEGITTUR, Sociedad Mercantil Estatal para la Gestión de la Innovación y las Tecnologías Turísticas, sitúa la madurez digital de las pequeñas empresas turísticas españolas en el 49,07%, frente al 31,39% de 2022. Restauración se queda en el 42,28% y continúa siendo uno de los subsectores con mayores dificultades para digitalizar los procesos de gestión. El informe, elaborado a partir de más de 2.700 empresas, señala además que una de cada cuatro compañías turísticas consultadas ya ha utilizado inteligencia artificial, aunque su integración en los procesos de gestión sigue teniendo recorrido.
Esa es precisamente la transformación relevante. La tecnología empieza a intervenir en reservas y aforos, compras, cobros, fidelización, costes, planificación, previsión de demanda y análisis de datos. La IA entra en esa ecuación, pero todavía sería prematuro presentar restaurantes autónomos tomando decisiones algorítmicas. Estamos ante una transición.
Y quizá su mejor indicador sea paradójico: cuanto más profunda sea esta digitalización, menos tendrá que verla el cliente. Su función será conseguir que el restaurante compre mejor, desperdicie menos, dimensione correctamente sus equipos y entienda con mayor precisión cuándo y cómo se produce la demanda.
Un restaurante menos rígido
Las seis transformaciones no avanzan al mismo ritmo ni afectan por igual a todos los establecimientos. Un restaurante gastronómico rural, un bar de barrio, una cadena urbana o un bistró de una capital europea trabajan con problemas y públicos distintos. GEO TRENDS tampoco pretende afirmar que el modelo tradicional esté desapareciendo. Lo significativo es que varias de sus reglas están dejando de ser incuestionables.
El restaurante que emerge de estas señales parece más flexible: puede abrir menos horas, concentrar la oferta, permitir distintas formas de acceder a una misma cocina, recibir con naturalidad a quien llega solo, adaptar cantidad y duración al bolsillo del cliente, construir una oferta líquida que ya no dependa necesariamente del alcohol y utilizar tecnología para gestionar aquello que sucede detrás del comedor.
Hay una razón común bajo buena parte de esos movimientos. Salir a comer sigue siendo una de las grandes formas de socialización y disfrute, pero hacerlo compite con más alternativas, cuesta más y exige una decisión más consciente. Al mismo tiempo, gestionar un restaurante es cada vez más complejo.
La respuesta que empieza a dibujarse parece paradójica, pero probablemente explique buena parte de lo que vendrá: simplificarse por dentro para multiplicar las opciones por fuera.
Metodología para identificar las transformaciones que están cambiando la restauración Para el primer informe, “El restaurante está cambiando: seis transformaciones que están redefiniendo cómo salimos a comer”, hemos seguido un proceso de análisis basado en detección de señales, triangulación de fuentes y evaluación comparativa.Cómo hemos elaborado GEO TRENDS 01
GEO TRENDS es la línea del Observatorio GeoGastronómica dedicada a detectar y analizar cambios emergentes en gastronomía, viajes, consumo y territorio. Su objetivo no es predecir qué ocurrirá ni recopilar modas, sino identificar señales suficientemente consistentes para determinar si estamos ante una transformación relevante.
La investigación partió de una cuestión concreta:
¿Qué cambios están modificando de forma visible el funcionamiento de los restaurantes y la experiencia de salir a comer en 2025–2026?
El análisis se ha centrado principalmente en España y Europa, incorporando otros mercados cuando resultaban útiles para contrastar la extensión de una señal.
El objetivo no era elaborar un censo exhaustivo del sector, sino detectar transformaciones suficientemente respaldadas por evidencias independientes.
Para evitar partir de informes comerciales que ya ofrecieran una lista predeterminada de “tendencias”, la investigación comenzó identificando los principales factores que están presionando actualmente al restaurante.
El primer radar detectó seis grandes fuerzas:
costes operativos, dificultades para encontrar personal, mayor selectividad del consumidor, fragmentación de las ocasiones de consumo, digitalización y cambio en la percepción del valor.
Solo después se investigó qué modificaciones concretas estaban provocando esas presiones en horarios, cartas, servicio, precios, bebidas, formatos y gestión.
GEO TRENDS trabaja con diferentes familias de fuentes para evitar que una única plataforma, empresa o estudio determine las conclusiones.
La investigación ha combinado:
Datos públicos e institucionales, procedentes de organismos y entidades como SEGITTUR y otras fuentes estadísticas.
Informes sectoriales, elaborados por asociaciones de hostelería, organizaciones profesionales y compañías de análisis de consumo.
Investigación sobre comportamiento del consumidor, especialmente cuando permite comparar varios mercados europeos.
Periodismo especializado y económico, utilizado cuando aporta datos propios, entrevistas o casos documentados.
Fuentes directas de restaurantes, cartas, webs y declaraciones públicas utilizadas para comprobar cómo se manifiestan determinados cambios.
Plataformas privadas, utilizadas únicamente como evidencia complementaria y nunca como única prueba de una transformación.
Ninguna tendencia ha sido seleccionada exclusivamente porque una plataforma o empresa la definiera previamente como tal.
Una señal no se considera tendencia por aparecer repetidamente en artículos o redes sociales.
Para avanzar en el proceso debe contar con evidencias procedentes de fuentes independientes y, siempre que sea posible, de distintas tipologías.
Un caso individual puede ilustrar un fenómeno, pero no demostrarlo.
Por ejemplo, que un restaurante reduzca sus horarios constituye un caso. Que estudios sectoriales detecten reducción de servicios por falta de personal, que el mismo fenómeno aparezca en distintos países y que existan establecimientos concretos que adopten esa decisión permite hablar de una transformación con mayor fundamento.
Cada transformación candidata se ha evaluado en cuatro dimensiones, puntuadas entre 0 y 2 puntos
Evidencia
0 puntos: casos aislados o una única fuente.
1 punto: varias fuentes independientes, pero evidencia principalmente cualitativa.
2 puntos: datos cuantitativos, estudios sectoriales o múltiples fuentes solventes que convergen.
Extensión geográfica
0 puntos: fenómeno localizado en una ciudad, región o mercado.
1 punto: señales consistentes en dos o tres mercados.
2 puntos: presencia documentada en varios países europeos o en distintos mercados comparables.
Persistencia
0 puntos: fenómeno puntual o demasiado reciente para conocer su continuidad.
1 punto: señales repetidas durante un periodo limitado o crecimiento todavía incipiente.
2 puntos: evolución observada durante varios ejercicios o integración progresiva en el modelo de negocio.
Impacto
0 puntos: modificación superficial o principalmente estética/comunicativa.
1 punto: afecta a una parte concreta de la experiencia o del negocio.
2 puntos: modifica de forma relevante la operación, los costes, el servicio, la oferta, los horarios, los espacios o la relación con el cliente.
La puntuación máxima es de 8 puntos.
La escala utilizada en esta primera edición ha sido:
0–3 puntos · Señal débil
Evidencia insuficiente para incluirla.
4–5 puntos · Fenómeno emergente
Interesante, pero necesita mayor confirmación.
6 puntos · Tendencia candidata
Puede incorporarse si supera una segunda verificación.
7 puntos · Tendencia sólida
Existe evidencia suficiente y diversa.
8 puntos · Transformación ampliamente respaldada
Presenta evidencia, extensión, persistencia e impacto elevados. La puntuación es una herramienta de investigación, no un ranking entre tendencias.
Una puntuación alta no garantiza automáticamente la entrada en GEO TRENDS.
Aplicamos además un filtro editorial:
¿Está ocurriendo algo nuevo o estamos describiendo un fenómeno ya consolidado desde hace años?
Este criterio permitió, por ejemplo, descartar como tendencia independiente determinadas formas de consumo híbrido entre sala, take away y delivery. Aunque cuentan con abundante evidencia, su transformación comenzó anteriormente y no aportaban suficiente novedad para este informe.
GEO TRENDS intenta identificar cambios que ayuden a comprender el presente, no presentar como nuevas tendencias ya plenamente asentadas.
Las tendencias que alcanzaron el umbral mínimo fueron sometidas a una segunda búsqueda específica. En esta fase no se buscaron nuevas tendencias, sino exactamente las evidencias que faltaban: presencia en otros países, datos cuantitativos, evolución temporal o ejemplos que permitieran comprobar cómo se materializaba el fenómeno. Este procedimiento permitió confirmar algunas candidaturas, reformular otras y descartar las que no alcanzaban suficiente solidez.
Los restaurantes mencionados en el informe sirven para ilustrar cómo se manifiestan las transformaciones identificadas. No constituyen una muestra estadísticamente representativa ni determinan por sí mismos la existencia de una tendencia. La validación procede del conjunto de evidencias; los casos aportan contexto periodístico y permiten observar cómo esos cambios se traducen en decisiones concretas.
El proceso inicial generó un radar más amplio de posibles transformaciones. Tras aplicar los criterios de evaluación, eliminar solapamientos y realizar la segunda verificación, GEO TRENDS 01 identificó seis grandes cambios:
– Abrir menos y simplificar la operación.
– Flexibilización de los formatos de alta cocina.
– Fragmentación de los momentos y formas de salir a comer.
– Nueva arquitectura del valor.
– Transformación de la oferta de bebidas.
– Digitalización de la operación del restaurante.
Estas seis transformaciones no avanzan necesariamente al mismo ritmo ni afectan de igual forma a todos los establecimientos. El informe analiza señales convergentes, no pretende describir de manera uniforme a toda la restauración europea.
NEWSLETTER

Si te ha gustado este artículo, es que te gusta comer con sentido y viajar con apetito.
Suscríbete gratis a GeoGastronómica y recibe antes que nadie nuestros artículos, crónicas, destinos comestibles y experiencias. Sin postureo. Solo buen comer.
Apúntate hoy y empieza a saborear el mundo desde tu bandeja de entrada.


Republica nuestros artículos, en formato impreso o digital, respetando la licencia Creative Commons.

Sabores del mundo en una sola ciudad. Descubre los mejores restaurantes, mercados y pastelerías en esta guía gourmet definitiva para NYC.
Historia, variaciones y dónde probar el mejor ceviche en Perú. Una guía completa para foodies con alma viajera.
Vive la experiencia de Restaurante Ansils: un viaje culinario único en el Valle de Benasque.
Descubre la vibrante gastronomía de Melbourne con nuestra guía completa.
Qué comer en Cracovia: guía de pierogi, zurek, dulces, mercados y restaurantes con encanto en la capital cultural de Polonia.
Recorrer Bélgica con el estómago por guía es una de las formas más placenteras de entender su historia, su gente y su diversidad.
Descubre los sabores de Buenos Aires desde el asado hasta los alfajores de dulce de leche en un recorrido crudo y emocionante.
Desde tacos hasta mole: explora la riqueza gastronómica de México en un viaje de sabor, historia y cultura.
¿Qué hace diferente al vodka polaco del resto del mundo? Su elaboración con centeno o patata, su altísima pureza y su conexión cultural profunda lo convierten en una bebida con alma.
Historia, elaboración y maridaje perfecto del auténtico Camembert AOP